Fundusze celowe wyjaśnione: jak skończyć z „niespodziewanymi” wydatkami, które wcale nie są niespodzianką
Czym jest fundusz celowy, wzór (kwota ÷ liczba pozostałych miesięcy) i jak gospodarstwo odkładające $310/miesiąc kończy z niespodziewanymi wydatkami.
Ubezpieczenie samochodu odnawia się co sześć miesięcy i nigdy nie jest to niespodzianka — dzieje się według tego samego harmonogramu co roku. Nie jest nią też sezon świąteczny, ani fakt, że opony się zużywają, ani to, że opłata rejestracyjna samochodu przypada co roku w styczniu. A jednak te wydatki traktowane są jak nagłe wypadki, bo większość domowych budżetów nie ma miejsca, żeby odkładać na nie pieniądze z wyprzedzeniem — więc gdy przychodzi rachunek, trafia albo na kartę kredytową, albo drenuje fundusz awaryjny, który miał być na coś nieplanowanego. Fundusz celowy naprawia to, zamieniając przewidywalny przyszły wydatek w mały, nudny miesięczny przelew zamiast dorocznego kryzysu.
Czym naprawdę jest fundusz celowy
Fundusz celowy to pieniądze odkładane z wyprzedzeniem, w małych, regularnych kwotach, na konkretny wydatek, o którym wiesz, że nadejdzie — nawet jeśli nie znasz dokładnej daty albo wydatek pojawia się tylko raz czy dwa razy w roku. To nie to samo co fundusz awaryjny, i to rozróżnienie ma znaczenie: fundusz awaryjny pokrywa to, co nieplanowane (utrata pracy, rachunek medyczny, zepsuty sprzęt) i powinien pozostać nietknięty oraz ogólnego przeznaczenia, podczas gdy fundusz celowy pokrywa to, co planowane-ale-nieregularne (rzeczy, o których wiesz, że się wydarzą, tylko nie w tym miesiącu) i ma zostać wydany do zera zgodnie z harmonogramem, a potem odbudowany.
Wzór
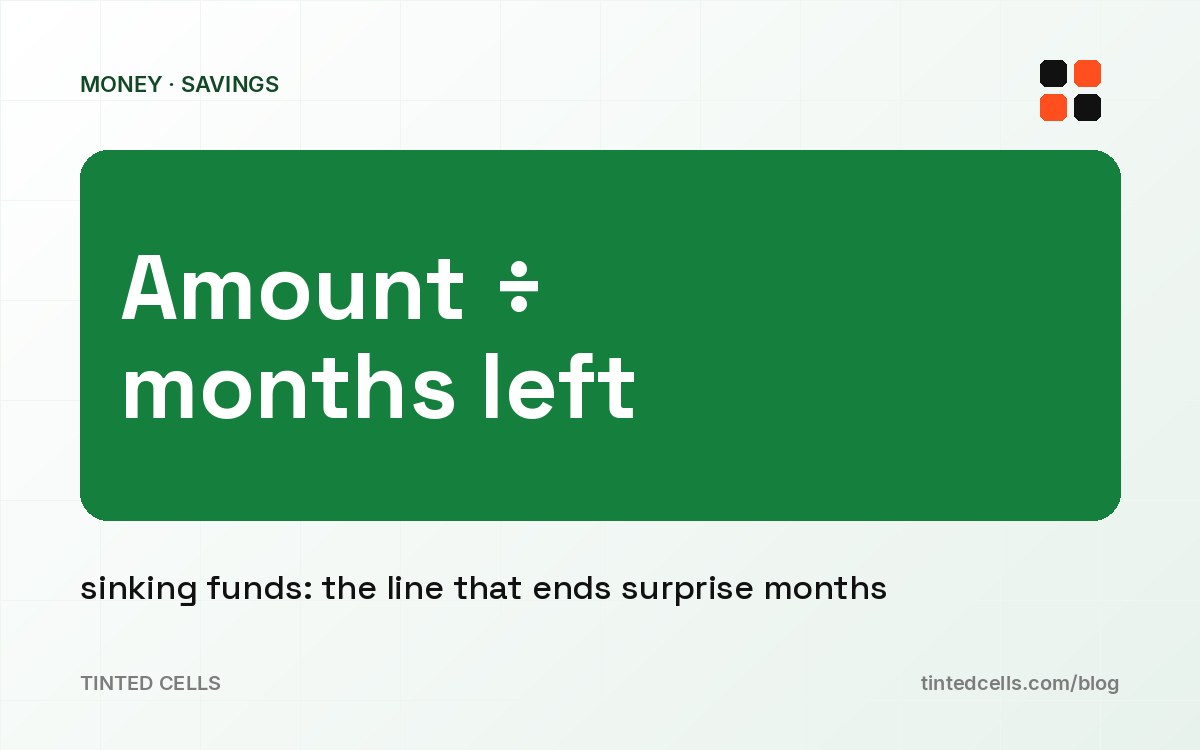
Matematyka stojąca za każdym funduszem celowym to jedno dzielenie:
Miesięczna odkładana kwota = całkowita potrzebna kwota ÷ liczba miesięcy do terminu
Jeśli ubezpieczenie samochodu odnawia się za 6 miesięcy i kosztuje $720, miesięczna odkładana kwota to $720 ÷ 6 = $120/miesiąc. Gdy przychodzi rachunek, pieniądze już tam są — przelew już wykonany, tyle że dwanaście razy w mniejszych kawałkach zamiast raz, boleśnie. Jeśli data odnowienia już minęła i właśnie zaczął się nowy sześciomiesięczny cykl, fundusz resetuje się do $720 ÷ 6 na nowo — fundusz celowy to nie jednorazowy cel oszczędnościowy, to powtarzająca się pozycja, która odnawia się za każdym razem, gdy powraca jej wydatek.
Osiem typowych pul
Większość gospodarstw domowych może rozpoznać swoje potrzeby w zakresie funduszy celowych z krótkiej, znajomej listy. Ubezpieczenie samochodu, płacone co pół roku albo co rok, tam gdzie plany ratalne wiążą się z opłatą za płatność miesięczną. Konserwacja samochodu i opony, bo komplet opon kosztujący $600–$900 co trzy do pięciu lat jest całkowicie przewidywalny co do kwoty, nawet jeśli nie co do dokładnego miesiąca. Święta i prezenty, najczęstszy budżetowy „wybuch” w grudniu dla gospodarstw, które nie odłożyły nic od stycznia. Roczne subskrypcje i członkostwa — oprogramowanie, pakiety streamingowe płacone rocznie, karnet na siłownię czy do klubu — które są tańsze przy płatności rocznej, ale lądują jako jedna duża opłata. Utrzymanie domu, od przeglądu pieca za $400 po naprawę dachu za $2,000, która nie jest na tyle pilna, by być nagłym wypadkiem, ale wystarczająco pewna, by ją zaplanować. Zdrowie i dentysta, obejmujące przewidywalne roczne koszty jak badanie wzroku, dopłata do przeglądu dentystycznego czy znane odnowienie recepty. Rejestracja samochodu i odnowienie prawa jazdy, mała, ale niezawodnie coroczna opłata. I podróże, czy to zaplanowany wyjazd rodzinny, czy powtarzająca się wizyta w rodzinnych stronach, bo całkowity koszt można poznać na długo przed rezerwacją wyjazdu.
Przykład liczbowy: gospodarstwo domowe odkładające $310/miesiąc
Gospodarstwo domowe przegląda nadchodzący rok i wypisuje pięć funduszy celowych. Ubezpieczenie samochodu: $720 za 6 miesięcy, czyli $120/miesiąc. Prezenty świąteczne: $900 potrzebne do grudnia, a mamy właśnie kwiecień (8 miesięcy do przodu), więc $900 ÷ 8 = $112.50/miesiąc. Konserwacja samochodu i opony: szacowane $900 w ciągu najbliższych 24 miesięcy, czyli $900 ÷ 24 = $37.50/miesiąc. Roczny pakiet oprogramowania i streamingu: $180 za 10 miesięcy, czyli $18/miesiąc. Rezerwa na utrzymanie domu: cel $850 w ciągu 12 miesięcy, czyli $850 ÷ 12 ≈ $70.83/miesiąc.
Łączna miesięczna odkładana kwota: $120 + $112.50 + $37.50 + $18 + $70.83 = $358.83, co gospodarstwo domowe zaokrągla do równych $360/miesiąc rozdzielonych na pięć osobnych pul oszczędnościowych (jedno konto oszczędnościowe z podetykietami albo pięć małych kont działają tak samo dobrze — liczy się to, żeby pieniądze były zarezerwowane, a nie po prostu leżały na koncie bieżącym, czekając, aż zostaną wydane na coś innego). Jeśli gospodarstwo zamiast tego ustawi płaskie $310/miesiąc rozdzielone proporcjonalnie na te same pięć pul, to fundusz ubezpieczenia samochodu i fundusz świąteczny — dwie pule z najbliższym terminem i największą kwotą — powinny być priorytetem, bo niedobór w funduszu z zapasem 8–12 miesięcy jest dużo mniej dotkliwy niż niedobór w tym, którego termin przypada za kilka tygodni.
Dlaczego to co innego niż fundusz awaryjny
Fundusz awaryjny odpowiada na pytanie „co się stanie, jeśli wydarzy się coś złego, czego nie przewidziałem”, a jego docelowa wielkość zwykle wyrażana jest jako liczba miesięcy wydatków (zwykle 3–6). Fundusz celowy odpowiada na pytanie „co się stanie, gdy nadejdzie coś, o czym już wiem, że nadejdzie”, a jego docelowa wielkość to zawsze konkretny, znany koszt tej konkretnej, znanej rzeczy. Mieszanie ich to najczęstszy błąd przy funduszach celowych: gospodarstwo domowe, które trzyma jedno ogólne konto oszczędnościowe na oba cele, za każdym razem, gdy przychodzi rachunek albo prawdziwy nagły wypadek, nie jest pewne, ile z salda jest faktycznie dostępne, a ile jest już zarezerwowane na grudniowe prezenty czy czerwcowe odnowienie ubezpieczenia.
Jak to usuwa „niespodziewany” miesiąc
Cała wartość funduszu celowego jest tak samo psychologiczna, jak matematyczna: gdy ubezpieczenie samochodu, opony i święta mają już własną sfinansowaną pozycję, miesiące, w których faktycznie przypadają, przestają być budżetowymi nagłymi wypadkami i stają się zwykłymi przelewami z puli, która była już pełna. Sam wydatek się nie zmienił — ubezpieczenie nadal odnawia się co sześć miesięcy — ale zmienił się stosunek gospodarstwa domowego do niego, bo matematykę policzono w kwietniu, a nie w panice w październiku.
Skoroszyt Sinking Funds & Savings Challenges automatyzuje dokładnie to: wypisujesz swoje pule z docelowymi kwotami i terminami, a arkusz automatycznie liczy miesięczną odkładaną kwotę dla każdej z nich, śledzi wpłaty względem celu na bieżąco i ostrzega, gdy którakolwiek pula zaczyna zostawać w tyle za harmonogramem, zanim nadejdzie jej termin. Zasada do zapamiętania na dziś, bez żadnego arkusza: weź całkowitą potrzebną kwotę, podziel przez liczbę miesięcy do terminu i przelewaj tę kwotę co miesiąc do puli, której nie ruszasz na nic innego — powtórz dla każdego przewidywalnego wydatku, a „niespodziewane” miesiące przestaną się zdarzać.