Jak założyć domowy budżet w arkuszu, który będziesz otwierać jeszcze w marcu
Większość domowych budżetów w Excelu umiera w lutym. Zbuduj go wokół jednej liczby, 10-minutowego przeglądu w tygodniu i kategorii z prawdziwego życia — krok po kroku.
Prawie każdy domowy budżet w arkuszu zaczyna się tak samo: długi styczniowy wieczór, czterdzieści kategorii, kolorowanie, wykres kołowy. Pod koniec lutego nikt nie otwierał pliku od trzech tygodni, paragony leżą w szufladzie, a arkusz staje się kolejną rzeczą, przez którą jest głupio.
Problemem nie był arkusz, tylko jego konstrukcja. Budżet, z którego korzysta cały dom, musi szybko odpowiadać na jedno pytanie — ile jeszcze możemy wydać w tym miesiącu? — i zajmować co tydzień mniej czasu niż kłótnie, którym zapobiega. Oto jak go zbudować.
Krok 1: zacznij od kwot „na rękę”, nie od szablonu
Zapisz, co faktycznie wpływa na konto co miesiąc: obie pensje, 800+, stałe dochody dodatkowe. Jeśli dochód się waha, weź najniższy miesiąc z ostatniego półrocza, a nie średnią. Budżet zbudowany na dobrym miesiącu będzie „przekroczony” w każdym innym i szybko straci wiarygodność.
Krok 2: 10–15 kategorii, nie 40
Każda dodatkowa kategoria to jedna decyzja więcej przy każdym wpisie. Rodziny, które wytrwają, zwykle kończą z czymś takim:
| Grupa | Kategorie |
|---|---|
| Stałe opłaty | Mieszkanie, media, ubezpieczenia, telefon i internet, subskrypcje |
| Codzienne | Jedzenie, transport, dzieci, zdrowie |
| Elastyczne | Jedzenie na mieście, rozrywka, ubrania, prezenty |
| Przyszłość | Cele oszczędnościowe, fundusze celowe |
Jeśli nie wiesz, czy coś zasługuje na osobną linię, zapytaj: czy zmienilibyśmy zachowanie, gdyby ta kategoria się przekroczyła? Jeśli nie — połącz ją z inną.
Krok 3: oddziel rachunki od wydatków
Rachunki (czynsz, prąd, ubezpieczenie, raty) znasz z góry. Daj im osobny arkusz z terminem płatności i znacznikiem „zapłacone”. Najbardziej stresujące pytanie domowych finansów — „czy zapłaciliśmy OC?” — staje się wtedy rzutem oka, a reszta budżetu śledzi tylko to, co naprawdę elastyczne.
Krok 4: jedna liczba na górze
W trakcie miesiąca liczy się jedna liczba: zostało do wydania.
Zostało do wydania = budżet miesiąca − wszystko już wpisane − rachunki jeszcze do zapłaty
Umieść ją na górze, dużą. Gdy jest dodatnia, nikt nie musi zaglądać w szczegóły. Gdy robi się czerwona, wiesz, w którym tygodniu zwolnić — zanim miesiąc się skończy, a nie po fakcie.
Krok 5: wpis w kilka sekund, przegląd w 10 minut
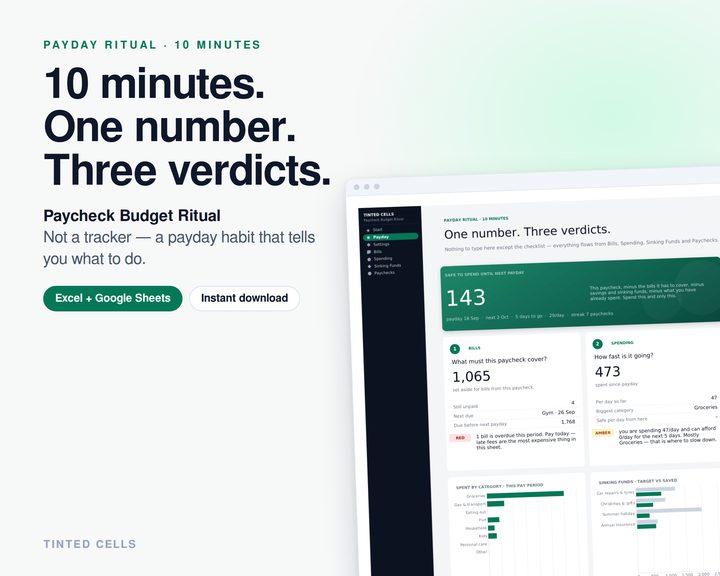
Wpisywanie musi być na tyle szybkie, żeby zrobić je w kolejce w sklepie: data, kategoria, kwota. Bez notatek i dzielenia paragonów. Potem jeden stały termin w tygodniu — dla większości rodzin niedzielny wieczór — i dziesięć minut na trzy pytania:
- Budżet — które kategorie są przekroczone i czy to jednorazowe, czy wzorzec?
- Rachunki — co jest do zapłaty w ciągu 7 dni i czy są na to pieniądze?
- Cele — czy oszczędzanie w tym miesiącu idzie zgodnie z planem?
Trzy odpowiedzi, trzy małe zadania na tydzień, koniec. Rytuał jest ważniejszy niż formuły: cotygodniowy przegląd łapie problemy, póki jeszcze można je naprawić.
Krok 6: daj oszczędzaniu termin
„Oszczędzać więcej” to nie cel. „Wakacje: 5000 zł do czerwca” — tak. Z terminem arkusz pokaże, ile trzeba odkładać miesięcznie i czy jesteście przed planem, czy za nim — i właśnie na tę linię pary zwykle patrzą w niedzielę najpierw.
Dlaczego domowe budżety są porzucane
- Za dużo kategorii — wpisywanie staje się karą. Łącz, aż wpis zajmie sekundy.
- Brak stałego momentu w tygodniu — budżet otwierany raz w miesiącu przynosi tylko złe wiadomości.
- Korzysta z niego jedna osoba — druga widzi w nim ocenę, a nie wspólny obraz. Niech główna liczba będzie widoczna dla obojga.
- Budżet ustawiony na dobrym miesiącu — zacznij od realnego dochodu i realnych wydatków z zeszłego miesiąca.
Gotowa wersja
Jeśli nie chcesz budować od zera, Household Money Ritual to dokładnie ta struktura w Excelu i Arkuszach Google: niedzielna strona z liczbą „zostało do wydania” i trzema werdyktami (budżet, rachunki, cele), dziennik wydatków, kalendarz rachunków ze statusem płatności, cele z terminami i podgląd dwunastu miesięcy. Jest też darmowa wersja Lite, żeby najpierw wypróbować cotygodniowy rytuał.
Niezależnie od narzędzia zasada jest ta sama: jedna liczba, jeden przegląd w tygodniu i tak mało kategorii, jak się da. Taki budżet będziesz otwierać jeszcze w marcu.