Budżetowanie od wypłaty do wypłaty: dlaczego miesięczny budżet zawodzi, gdy dostajesz pieniądze co dwa tygodnie
Wypłata co dwa tygodnie? Miesięczny budżet pęka w trzecim tygodniu. Metoda budżetu od wypłaty: przypisz rachunki i miej bezpieczną kwotę.
Miesięczny budżet zakłada, że pieniądze wpływają raz, a rachunki wypływają stopniowo. U większości ludzi jest odwrotnie: pieniądze wpływają w porcjach co dwa tygodnie, a rachunki skupiają się tam, gdzie zdecydował właściciel mieszkania i dostawca mediów lata temu. Efekt to miesiąc, który na papierze wygląda dobrze, i trzeci tydzień, w którym konto jest puste, a czynsz wciąż czeka na zapłatę.
Budżet od wypłaty naprawia to niedopasowanie, planując w tym samym rytmie, w jakim wpływają pieniądze.
Metoda w jednym zdaniu
Każdy rachunek zostaje przypisany do wypłaty, która musi go pokryć, a to, co zostaje z tej wypłaty po rachunkach i oszczędnościach, jest jedyną kwotą, z której wydajesz aż do następnej wypłaty.
To wszystko. Trzy elementy, każdy ze swoją zasadą.
Przypisz rachunki. Wypisz każdy rachunek z jego terminem płatności. Przy każdym zapisz, która wypłata w miesiącu go pokrywa — zwykle ta, która wpływa przed terminem. Jeśli jedna wypłata ma unieść za dużo (czynsz plus samochód plus ubezpieczenie, wszystko w pierwszej połowie miesiąca), masz dwa wyjścia: przesunąć termin płatności telefonem do firmy, co działa częściej, niż ludziom się wydaje, albo rozbić duże rachunki równo między wypłaty i odkładać tę część na bok. Oba rozwiązania są dobre. To brak decyzji zawodzi.
Zapłać najpierw przyszłości. Oszczędności i fundusze celowe (sinking funds) — naprawa samochodu, wakacje, roczne ubezpieczenie — dostają kwotę na wypłatę, nie na miesiąc. Rachunek na $600 płatny za sześć miesięcy to $50 na każdą z dwunastu wypłat. Odłóż to w dniu wypłaty, a przestanie być nagłym wydatkiem.
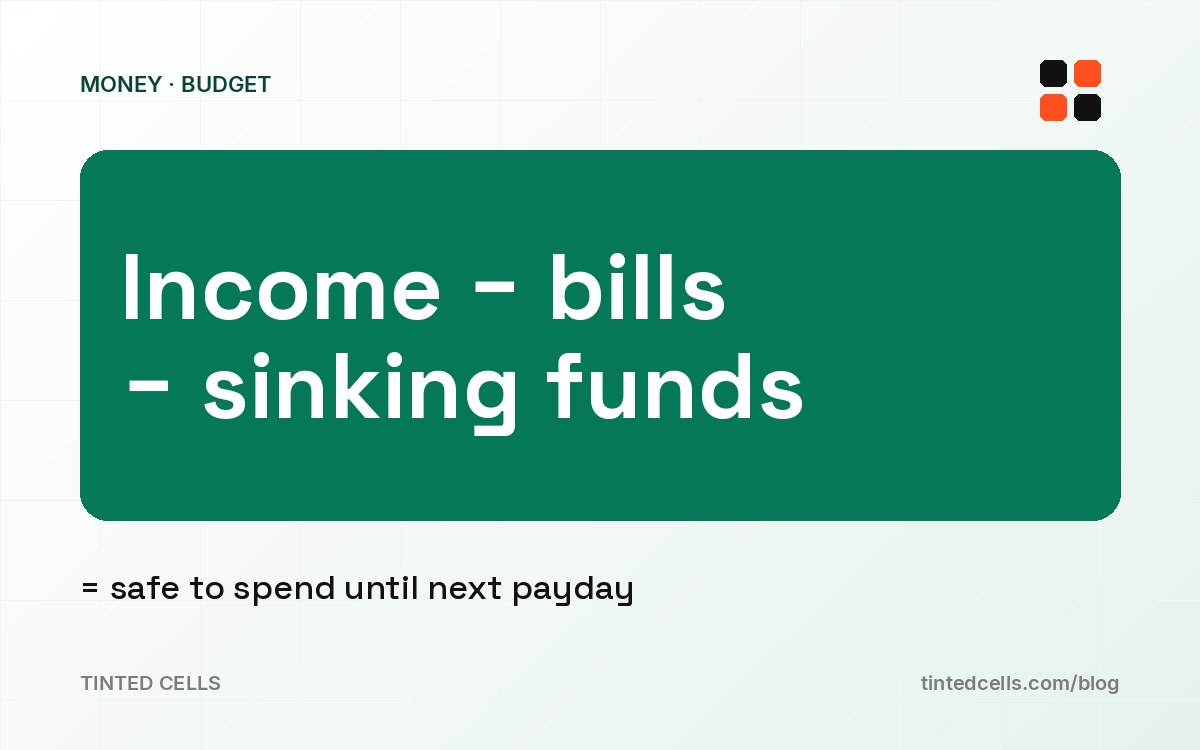
Oblicz bezpieczną kwotę do wydania. Wypłata minus jej rachunki minus oszczędności minus wszystko, co już wydałeś, odkąd wpłynęła. Zapisz tę liczbę tam, gdzie ją zobaczysz. Gdy rejestr wydatków ją osiągnie, przestań wydawać. Ta jedna liczba zastępuje cały budżet w kategoriach dla większości gospodarstw domowych, bo kategorie zawsze były tylko sposobem na jej oszacowanie.
Co tydzień, co dwa tygodnie, dwa razy w miesiącu, co miesiąc
Metoda działa przy każdej częstotliwości wypłat, ale dwie z nich wymagają uwagi. „Co dwa tygodnie” i „dwa razy w miesiącu” to nie to samo: wypłata co dwa tygodnie oznacza 26 wypłat w roku, a dwa razy w roku jeden miesiąc zawiera trzy z nich. Ta trzecia wypłata to najlepsza rzecz w otrzymywaniu pieniędzy co dwa tygodnie — nie jest przypisana do żadnych rachunków. Zdecyduj z wyprzedzeniem, na co pójdzie (dług, oszczędności, fundusz na wakacje), żeby nie wyparowała.
Wypłata miesięczna też działa; metoda po prostu sprowadza się wtedy do zwykłego budżetu z jaśniejszą liczbą na końcu.
Trzy kontrole w dniu wypłaty
Gdy plan już istnieje, dzień wypłaty zajmuje dziesięć minut. Trzy pytania, trzy kolory.
Rachunki — czy każdy rachunek pokrywany przez tę wypłatę jest zapłacony albo zaplanowany? Jeśli nie, zaplanuj go teraz, zanim pieniądze pójdą na cokolwiek innego. Wydatki — czy bezpieczna kwota do wydania starczy do następnej wypłaty w obecnym tempie? Jeśli rejestr jest już na poziomie 70% tej kwoty, a do wypłaty został tydzień, to moment, żeby to wiedzieć. Oszczędności — czy przyszłość dostała zapłatę? Jeśli przelew nie poszedł, wyślij go teraz; konto samo tego nie zrobi później.
Arkusz Paycheck Budget Ritual robi to dla dowolnej częstotliwości: wpisujesz, jak jesteś opłacany, i jedną ostatnią datę wypłaty, wypisujesz rachunki z terminami, a arkusz przypisuje każdy rachunek do wypłaty, która go pokrywa — albo rozbija go równo, jak wolisz — i pokazuje bezpieczną kwotę do wydania na każdy okres, ze stroną wypłaty z trzema werdyktami. Paycheck Budget Binder robi to samo na papierze: cztery strony wypłat na miesiąc i arkusz rachunków według wypłaty.
Zacznij od listy rachunków. Przypisanie każdego z nich do wypłaty zajmuje piętnaście minut i to właśnie ten krok powstrzymuje niespodziankę w trzecim tygodniu.