Ile funduszu awaryjnego naprawdę potrzebujesz? Wzór, nie zasada kciuka
Oblicz wielkość funduszu awaryjnego na podstawie niezbędnych kosztów miesięcznych, nie całych wydatków — z przykładem budżetu i celem startowym.
„Trzy do sześciu miesięcy wydatków” to rada, którą wszyscy powtarzają i prawie nikt faktycznie nie liczy. Zostaje mglista, bo „wydatki” to zły punkt wyjścia. Całkowite wydatki miesięczne obejmują fundusz na wakacje, jedzenie na mieście i subskrypcję streamingu, którą anulowałbyś w pierwszym tygodniu po utracie pracy. Fundusz awaryjny wyliczony od całkowitych wydatków jest albo za mały, bo policzono go od chudszego miesiąca, albo za duży i leży w gotówce, która mogłaby pracować mocniej. Liczbą, która się liczy, są niezbędne koszty miesięczne, a wzór jest prosty, gdy już masz ten jeden składnik poprawnie ustalony.
Wzór
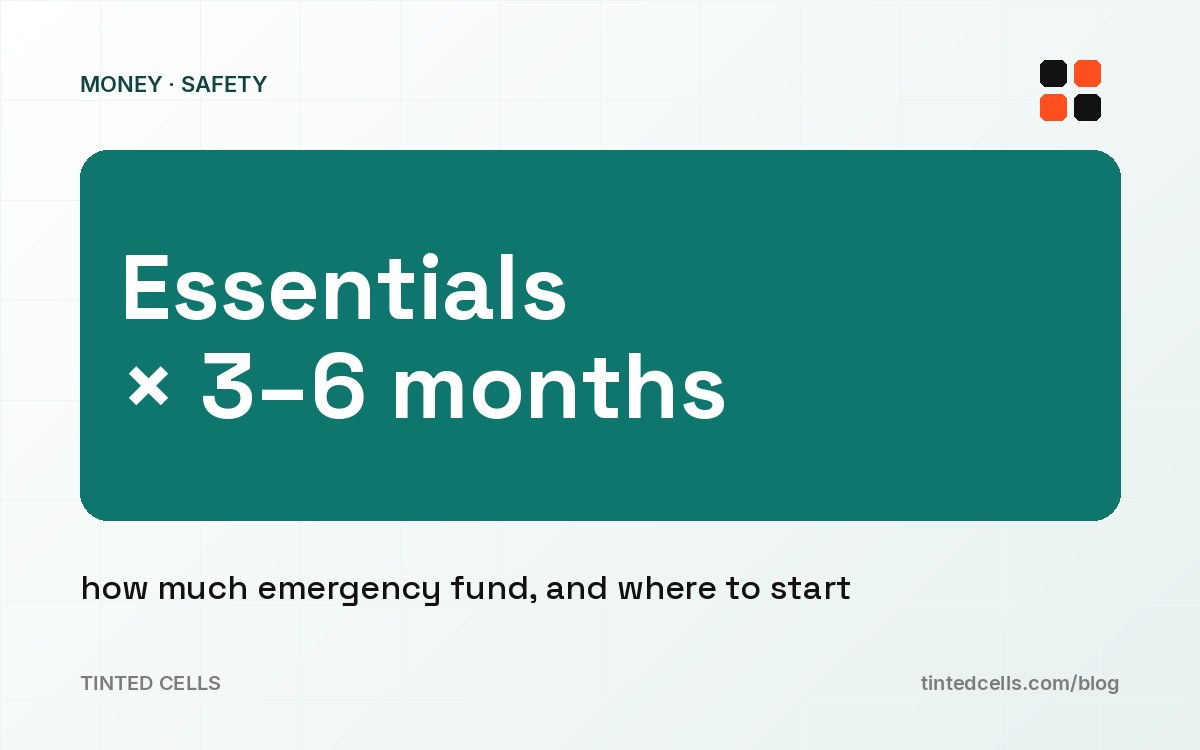
Docelowy fundusz awaryjny = niezbędne koszty miesięczne × liczba miesięcy pokrycia (zwykle 3–6)
Mnożnik liczby miesięcy pokrycia zależy od stabilności zatrudnienia i ryzyka gospodarstwa domowego: gospodarstwo z dwoma stabilnymi dochodami etatowymi może rozsądnie skłaniać się ku 3 miesiącom, natomiast jeden dochód, praca na prowizji albo samozatrudnienie powinny skłaniać się ku 6. Prawdziwa praca tkwi w pierwszym składniku — w poprawnym ustaleniu „niezbędnych kosztów miesięcznych”, bo ta liczba nie jest tym samym, co gospodarstwo faktycznie wydaje w przeciętnym miesiącu.
Liczenie tego, co „niezbędne”, nie całości wydatków
Niezbędne koszty miesięczne to to, co gospodarstwo domowe musi zapłacić, żeby mieć prąd, dach nad głową, jedzenie na stole i spłacane bieżące długi, gdyby dochód ustał jutro. Zwykle obejmuje to czynsz lub ratę kredytu hipotecznego, media, zakupy spożywcze (nie jedzenie na mieście), składki ubezpieczeniowe, minimalne spłaty długów, koszty transportu potrzebnego do dojazdu do pracy lub opieki nad gospodarstwem domowym oraz wszelkie powtarzające się koszty medyczne. Nie obejmuje wydatków uznaniowych: jedzenia na mieście, rozrywki, subskrypcji poza niezbędnymi, prezentów, podróży ani tej części budżetu, która jako pierwsza zostałaby ucięta w prawdziwej sytuacji awaryjnej.
Uczciwym sposobem na znalezienie tej liczby jest przejście przez rzeczywiste wydatki z ostatniego miesiąca, kategoria po kategorii, i zadanie przy każdej pozycji pytania: czy to nadal byłoby płacone, gdyby dochód ustał dzisiaj? Karnet na siłownię może przetrwać cięcia w pierwszym tygodniu. Rata za samochód używany do dojazdu do jedynego źródła dochodu zwykle by nie przetrwała. To ćwiczenie zazwyczaj pokazuje, że niezbędne koszty stanowią 60–75% całkowitych wydatków dla większości gospodarstw domowych, ale różni się na tyle, że zgadywanie zamiast liczenia mija się z celem.
Przykład liczbowy
Weźmy gospodarstwo domowe z łącznym dochodem na rękę $6,800 miesięcznie i całkowitymi wydatkami, wliczając wszystko, na poziomie $6,100. Przechodząc przez wyciąg linia po linii: czynsz/rata kredytu $1,850, media $310, zakupy spożywcze $650, ubezpieczenia (zdrowotne, samochodowe, domu) $480, minimalne spłaty długów $340, transport (paliwo, komunikacja) $260, minimalne koszty opieki nad dziećmi lub niezbędnej opieki $310. To daje niezbędne koszty miesięczne w wysokości $4,200 — wyraźnie mniej niż całkowite wydatki $6,100, bo $1,900 miesięcznie szło na restauracje, streaming, karnet na siłownię, oszczędności na podróże i inne kategorie uznaniowe.
Stosując wzór: przy 3 miesiącach pokrycia cel to $4,200 × 3 = $12,600. Przy 6 miesiącach to $4,200 × 6 = $25,200. To gospodarstwo, z dwoma stabilnymi dochodami, mogłoby rozsądnie ustawić cel gdzieś pośrodku, powiedzmy $16,000–$18,000, a pełne $25,200 traktować jako liczbę dla dodatkowego spokoju ducha, a nie minimalny próg. Gdyby fundusz zamiast tego wyliczono od całkowitych wydatków $6,100 przy 6 miesiącach, cel wyniósłby $36,600 — prawie $11,400 więcej niż potrzeba, leżące na koncie oszczędnościowym zamiast spłacać dług albo być zainwestowane.
Cel startowy: najpierw jeden miesiąc
Sześć razy $4,200 to cel, którego osiągnięcie może zająć rok albo więcej, a traktowanie go jako jednego celu na zasadzie wszystko albo nic często kończy się poddaniem. Bardziej użytecznym pierwszym kamieniem milowym jest jeden miesiąc niezbędnych kosztów — $4,200 w powyższym przykładzie — bo sama ta liczba pokrywa najczęstsze krótkie sytuacje awaryjne: naprawę samochodu, rachunek za leczenie, tydzień bez wypłaty przy zmianie pracy. Osiągnięcie wartości jednego miesiąca niezbędnych kosztów przed czymkolwiek innym, a potem budowanie w tle w stronę 3–6 miesięcy, sprawia, że cel nie wydaje się trwale poza zasięgiem.
Gdzie go trzymać
Fundusz awaryjny musi być płynny i bezpieczny, nie inwestowany dla wzrostu: konto oszczędnościowe o wysokim oprocentowaniu w innym banku niż codzienne konto osobiste to powszechny wybór, właśnie dlatego, że to rozdzielenie (i niewielkie opóźnienie przelewu) zapobiega temu, żeby po cichu wydać go na sprawy, które nie są nagłymi wypadkami. Nie powinien znajdować się na rachunku maklerskim podlegającym wahaniom rynku — sens funduszu polega na tym, że jest dostępny w pełnej wartości dokładnie wtedy, gdy coś innego poszło nie tak, a to często również zły moment, żeby być zmuszonym sprzedać inwestycje ze stratą.
Jak „pozostało do wydania w tym miesiącu” go zasila
Najpewniejszym sposobem budowania funduszu bez osobnej dyscypliny oszczędzania jest przekierowywanie wszystkiego, co zostaje po uwzględnieniu niezbędnych kosztów i zaplanowanych wydatków, na koniec każdego miesiąca, bezpośrednio do funduszu awaryjnego, aż osiągniesz cel startowy — a potem pełny cel. To działa tylko wtedy, gdy „pozostało do wydania” jest faktycznie liczone po odłożeniu kosztów niezbędnych, a nie jako przybliżenie reszty na koniec miesiąca, kiedy i tak zwykle wynosi prawie zero.
Fundusz awaryjny a fundusz celowy
Te dwa pojęcia są ciągle mylone. Fundusz awaryjny pokrywa nieplanowane, nieprzewidywalne koszty — utratę pracy, nieoczekiwany rachunek za leczenie, poważną naprawę, której nie dało się zaplanować. Fundusz celowy pokrywa planowane, przewidywalne koszty, które po prostu nie zdarzają się co miesiąc — roczną składkę ubezpieczeniową, budżet na świąteczne prezenty, znany z góry przegląd samochodu. Pieniądze na znany wydatek grudniowy powinny leżeć w funduszu celowym, odkładane przez poprzednie miesiące; wyciąganie ich co roku z funduszu awaryjnego i uzupełnianie go mija się z celem posiadania prawdziwej rezerwy awaryjnej, bo fundusz awaryjny powinien zawsze być w pełnej sile, gdy uderzy prawdziwa sytuacja awaryjna.
Jak zamienić to w nawyk
Household Money Ritual automatyzuje te obliczenia: rozdziela koszty niezbędne od uznaniowych na podstawie wklejonych danych, automatycznie liczy cele na 3 miesiące, 6 miesięcy i cel startowy oraz śledzi „pozostało do wydania w tym miesiącu”, żeby nadwyżka miała jasne, widoczne przeznaczenie zamiast znikać na koncie osobistym. Nawet bez arkusza wzór broni się sam: niezbędne koszty miesięczne razy liczba miesięcy pokrycia, gdzie niezbędne oznacza wyłącznie to, co musi zostać zapłacone, gdyby dochód ustał jutro — policz tę jedną liczbę uczciwie, a reszta planu wynika z niej sama.